
Sai individuare una value bet. Hai una bankroll dedicata. Resta una domanda, e prima o poi ogni scommettitore se la pone: quanto devo puntare, esattamente? Il criterio di Kelly è la risposta matematica. È una formula semplice che trasforma la quota e la tua probabilità stimata in una percentuale della bankroll da rischiare. Usato bene, protegge il tuo capitale; usato male, può bruciarlo. Ecco come usarlo in modo intelligente.
Da dove viene il criterio di Kelly?
La formula è stata pubblicata nel 1956 da John L. Kelly Jr., ricercatore dei Bell Labs, in un articolo sulla teoria dell'informazione. Il suo obiettivo: trovare la frazione di capitale da rischiare su ogni puntata per massimizzare la crescita geometrica di quel capitale nel lungo periodo.
In altre parole, Kelly non cerca di massimizzare il profitto di una singola scommessa. Cerca la puntata che, ripetuta centinaia di volte, fa crescere la tua bankroll il più velocemente possibile senza mai esporla alla rovina. È esattamente il problema dello scommettitore sportivo.
La formula di Kelly
La versione classica è:
f = (b × p − q) ÷ b
dove:
- f è la frazione della bankroll da puntare;
- b è il profitto netto per unità puntata, cioè
quota − 1; - p è la tua probabilità stimata che la scommessa vinca;
- q è la probabilità di perdere, cioè
1 − p.
Una forma equivalente, spesso più comoda quando ragioni direttamente in quote decimali:
f = (p × quota − 1) ÷ (quota − 1)
Riconoscerai il numeratore: p × quota − 1 è proprio il valore atteso della scommessa.
Kelly è quindi un'estensione naturale della value bet: più
alto è l'EV, più alta è la frazione consigliata.
Un esempio pratico completo
Prendiamo una scommessa a quota 2.50 a cui la tua analisi attribuisce il 50 % di probabilità
di vincita.
b = 2.50 − 1 = 1.5p = 0.50,q = 0.50f = (1.5 × 0.50 − 0.50) ÷ 1.5 = (0.75 − 0.50) ÷ 1.5 = 0.25 ÷ 1.5 ≈ 0.167
Kelly consiglia di puntare il 16,7 % della bankroll. Con una bankroll di 1.000 €, è una puntata di 167 €.
Verifica con la forma basata sulla quota: (0.50 × 2.50 − 1) ÷ (2.50 − 1) = 0.25 ÷ 1.5 ≈ 16.7 %.
Stesso risultato.
Perché il "Kelly pieno" è troppo aggressivo
167 € su una sola scommessa con il 50 % di probabilità di vincita ti sembrano enormi? È giusto così. Il Kelly pieno ha due grossi difetti nella pratica:
1. Una varianza enorme. Matematicamente ottimale all'infinito, il Kelly pieno accetta serie negative brutali. Al 16,7 % per scommessa, tre sconfitte consecutive — del tutto normali al 50 % — cancellano più del 40 % della bankroll. Pochi scommettitori riescono a sopportarlo.
2. Dipendenza totale dalla tua stima di p. La formula presuppone che la tua probabilità sia esatta. Ma la stai stimando. Se pensi 50 % quando la probabilità reale è 42 %, il Kelly pieno ti fa puntare troppo sistematicamente — e puntare troppo è la strada più rapida verso la rovina, anche con il valore dalla tua parte.
Ecco perché nessuno scommettitore serio usa il Kelly pieno.
Kelly frazionario: half-Kelly, quarter-Kelly
La correzione standard consiste nell'applicare solo una frazione del risultato di Kelly:
- Half-Kelly: punti metà della frazione calcolata.
- Quarter-Kelly: ne punti un quarto.
Mantieni la maggior parte della crescita di lungo periodo riducendo drasticamente la varianza. Ecco come si presenta su una bankroll di 1.000 €:
| Scommessa | Quota | Prob. stimata | Kelly pieno | Half-Kelly | Quarter-Kelly |
|---|---|---|---|---|---|
| A | 2.50 | 50 % | 16,7 % → 167 € | 8,3 % → 83 € | 4,2 % → 42 € |
| B | 1.80 | 60 % | 10,0 % → 100 € | 5,0 % → 50 € | 2,5 % → 25 € |
| C | 3.50 | 32 % | 4,8 % → 48 € | 2,4 % → 24 € | 1,2 % → 12 € |
| D | 2.10 | 50 % | 4,5 % → 45 € | 2,3 % → 23 € | 1,1 % → 11 € |
| E | 1.50 | 62 % | −14 % → 0 € | 0 € | 0 € |
Calcoli: B → (0.60 × 1.80 − 1) ÷ 0.80 = 0.08 ÷ 0.80 = 10 %; C → (0.32 × 3.50 − 1) ÷ 2.50 = 0.12 ÷ 2.50 = 4.8 %; D → (0.50 × 2.10 − 1) ÷ 1.10 = 0.05 ÷ 1.10 ≈ 4.5 %.
Guarda la scommessa E: 0.62 × 1.50 − 1 = −0.07, il risultato è negativo. Kelly ti sta
semplicemente dicendo di non scommettere. È coerente con l'EV: niente valore, niente puntata.
Kelly e la regola dell'unità all'1–3 %
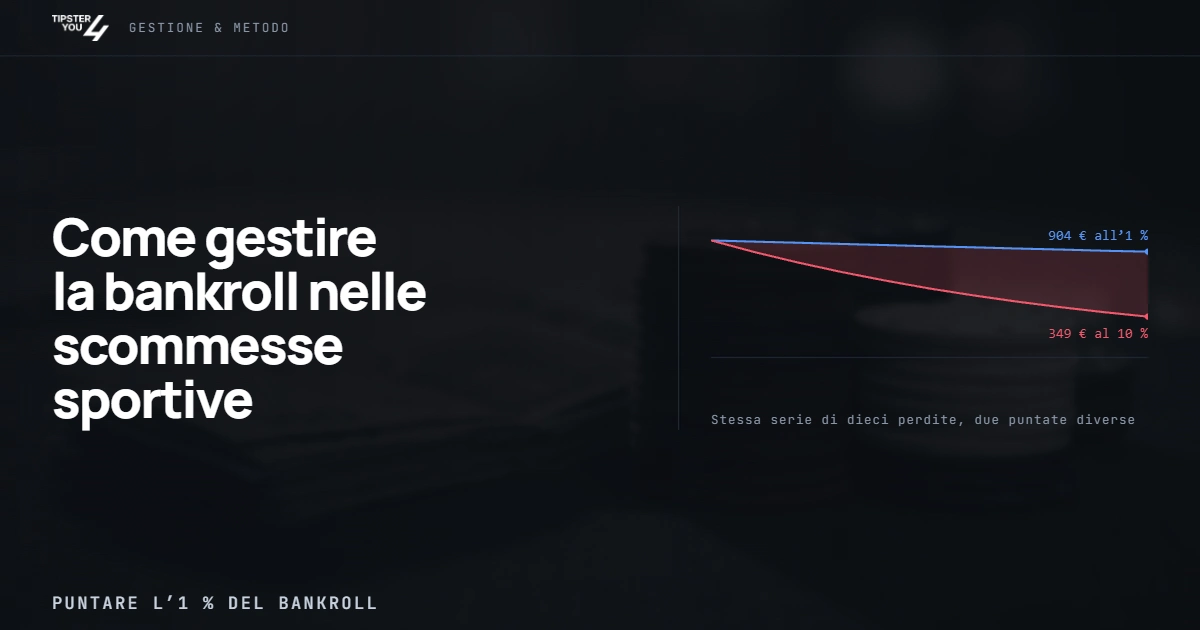
Guarda la colonna quarter-Kelly: 4,2 %, 2,5 %, 1,2 %, 1,1 %. Ritrovi quasi esattamente la famosa regola dell'unità dall'1 al 3 % insegnata in ogni guida sulla gestione della bankroll.
Non è una coincidenza: la regola empirica è un'approssimazione del Kelly frazionario per scommesse con un valore moderato, che è la realtà di uno scommettitore disciplinato. Ciò che Kelly aggiunge è la modulazione: un vantaggio più forte giustifica un'unità più grande, un vantaggio più debole una più piccola. Mantieni la prudenza della regola dell'unità con la precisione della formula.
I limiti da conoscere
- Tutto si basa su p. Kelly non crea valore, lo dimensiona. Una stima distorta dà una puntata distorta. Calibra le tue probabilità sul tuo storico reale (il tuo ROI e yield ti dirà rapidamente se ti stai sopravvalutando).
- Scommesse simultanee. La formula è pensata per scommesse in sequenza. Se piazzi 5 scommesse nella stessa serata, ciascuna dimensionata sull'intera bankroll, la tua esposizione reale è la somma delle frazioni — potenzialmente troppo alta. Riduci ulteriormente la frazione o dimensiona sulla bankroll restante.
- Multiple. In una multipla, p è il prodotto di diverse stime incerte; l'errore si moltiplica. Al massimo quarter-Kelly.
Gli errori più comuni
1. Usare il Kelly pieno. Come abbiamo visto: varianza insostenibile e punizione immediata per ogni errore di stima. Half-Kelly per gli scommettitori esperti e ben calibrati; quarter-Kelly per la grande maggioranza.
2. Ricalcolare sulla bankroll del giorno in pieno tilt. Kelly si calcola sulla tua bankroll reale, non su ciò che resta dopo una brutta serata che vuoi "recuperare". Se stai rincorrendo le perdite, non sei più in una logica di Kelly.
3. Applicare Kelly a stime a sensazione. "Me la sento al 70 %" non è una probabilità. Se non hai un metodo per stimare p, Kelly ti darà puntate precise… costruite su fondamenta false. Inizia con una regola a unità fissa, e passa a Kelly quando il tuo storico dimostra che le tue stime reggono.
Checklist del criterio di Kelly
- Ho una probabilità stimata frutto di un'analisi, non dell'intuito.
- Ho calcolato
f = (p × quota − 1) ÷ (quota − 1). - Se f è zero o negativa, non scommetto.
- Applico una frazione (metà o un quarto), mai il Kelly pieno.
- Dimensiono sulla mia bankroll di riferimento, non sull'umore del giorno.
- Se ho più scommesse aperte, ho ridotto la frazione di conseguenza.
- La mia puntata finale resta in una zona che posso perdere senza conseguenze.
Il criterio di Kelly non è una bacchetta magica: è un guardrail numerico che ti obbliga a legare ogni puntata al valore reale della scommessa. Usato in forma frazionaria, fa crescere la bankroll più velocemente delle puntate fisse tenendola lontana dalla zona rossa. E ricorda: le scommesse sportive devono restare un passatempo — non puntare mai denaro di cui hai bisogno.
I tipster della classifica Tipster4You mostrano uno storico verificato, scommessa per scommessa: la base migliore per calibrare le tue probabilità prima di passarle al criterio di Kelly.